Phương thức thanh toán The Grand Tower
Chính sách và phương thức thanh toán căn hộ The Grand Tower được chủ đầu tư BLUEMARQ Group thiết kế dựa trên cấu trúc đòn bẩy tài chính linh hoạt vừa áp dụng thành công tại dự án hạng sang The Privé. Thay vì tạo áp lực dòng tiền dồn dập, dự án mang đến 5 kịch bản thanh toán chuyên biệt: từ lịch đóng giãn nhẹ chỉ 1%/tháng, gói đặc quyền tích lũy 24% đến khi nhận bàn giao nhà vào Quý IV/2029, cho đến phương án chỉ cần 10% vốn tự có kết hợp gói hỗ trợ lãi suất 0% trong suốt 24 tháng.
Tổng quan 5 phương thức thanh toán dự án The Grand Tower
Nhằm đáp ứng trọn vẹn nhu cầu của cả gia đình trẻ mua ở thực bằng thu nhập hàng tháng lẫn nhà đầu tư sử dụng đòn bẩy tài chính, BLUEMARQ Development phân chia lịch biểu thanh toán thành 5 phương án cốt lõi dưới đây:
| Phương thức | Vốn đợt 1 | Lịch đóng trong xây dựng | Chiết khấu / Ưu đãi | Khách hàng phù hợp |
| PTTT 1A (Giãn nhẹ) | 10% ký HĐMB | 1%/tháng (21 đợt) | Chiết khấu 4% | Mua trả góp theo lương |
| PTTT 1B (Chuẩn) | 10% ký HĐMB | 2% – 3%/tháng | Chiết khấu 6% | Dòng tiền thu nhập đều |
| PTTT 2 (Nhanh 70%) | 10% ký HĐMB | Đóng sớm 60% đợt 2 | Chiết khấu 10% – 12% | Sẵn vốn tiền mặt nhàn rỗi |
| PTTT 3 (Vay NH) | 10% ký HĐMB | Ngân hàng giải ngân 60% | HTLS 0% trong 24 tháng | Đầu tư dùng đòn bẩy vốn |
| PTTT 4 (Đặc quyền) | 5% ký HĐMB | Chỉ đóng lũy kế 24% | Chiết khấu 2,4% | Tích lũy thảnh thơi |
Sự cộng hưởng giữa lịch thanh toán linh hoạt và cơ cấu giá bán đợt 1
Cấu trúc 5 phương thức thanh toán trên đóng vai trò như một “bộ giảm xóc tài chính” hoàn hảo khi đặt cạnh mặt bằng giá bán The Grand Tower. Tùy theo năng lực tài chính sẵn có, người mua có thể chủ động lựa chọn giữa việc tối đa hóa tỷ lệ chiết khấu trừ thẳng vào giá mua hoặc tối ưu hóa tỷ suất sinh lời trên vốn tự có thông qua gói vay ngân hàng không lãi suất.
Chi tiết các phương thức thanh toán bằng vốn tự có
Đối với khách hàng không sử dụng vốn vay ngân hàng, chủ đầu tư đưa ra 4 lộ trình thanh toán với mức chiết khấu trực tiếp từ 2,4% đến 12% giá trị căn hộ.
| Mốc thanh toán | PTTT 1A (Giãn 1%) | PTTT 1B (Chuẩn) | PTTT 2 (Nhanh 70%) | PTTT 4 (Đóng 24%) |
| Giữ chỗ / Đặt cọc | 50 triệu | 50 triệu | 50 triệu | 50 triệu |
| Đợt 1 (Ký HĐMB) | 10% (Gồm cọc) | 10% (Gồm cọc) | 10% (Gồm cọc) | 5% (Gồm cọc) |
| Đợt 2 (Sau 30 ngày) | 5% | 5% | 60% | 5% |
| Đợt 3 (Sau 30–150 ngày) | 5% | 5% | – | 5% (sau 150 ngày) |
| Đợt 4 – Đợt 16 | 1%/tháng | 2%/tháng | – | 5% (sau 180 ngày) |
| Đợt 17 – Đợt 24 | 1%/tháng | 3%/tháng | – | 4% (sau 150 ngày) |
| Bàn giao nhà (Quý IV/2029) | 54% (+2% KPBT) | 25% (+2% KPBT) | 25% (+2% KPBT) | 71% (+2% KPBT) |
| Nhận Sổ hồng | 5% | 5% | 5% | 5% |
PTTT 1A & 1B: Lịch thanh toán chuẩn
Đây là hai phương án được các gia đình trẻ, quản lý cấp cao và chuyên gia làm việc tại Thủ Đức – Bình Hòa lựa chọn nhiều nhất nhờ khả năng cân đối thu nhập hàng tháng:
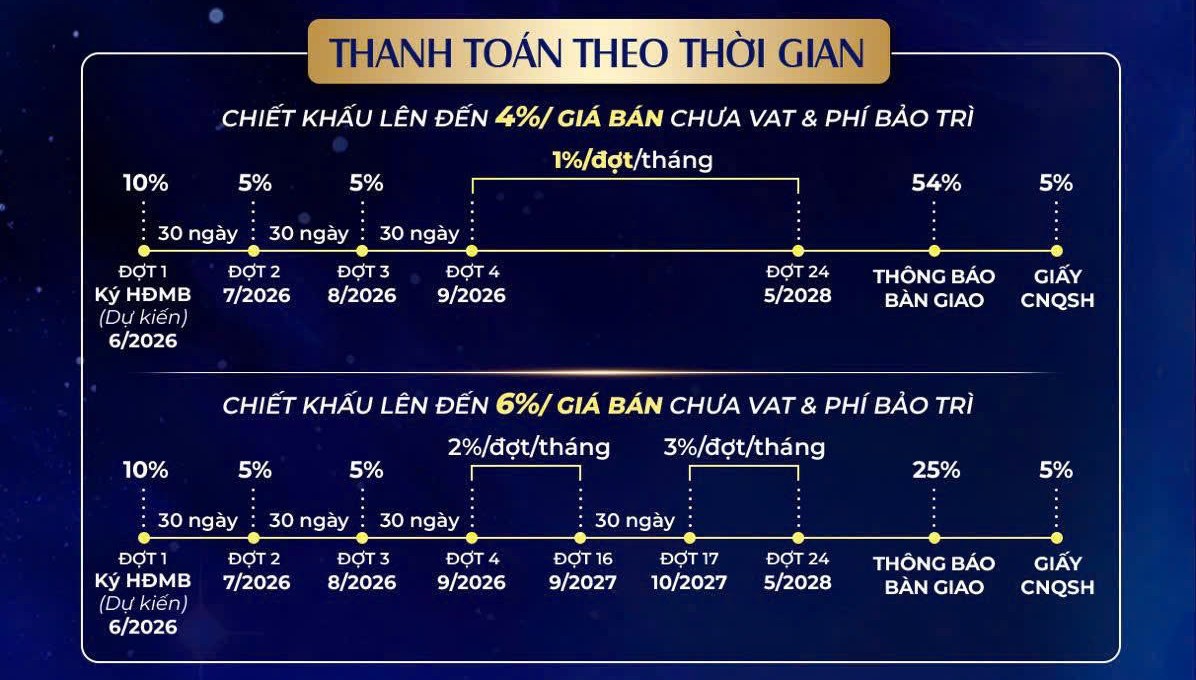
- Phương thức 1A (Giãn nhẹ 1%/tháng – Chiết khấu 4%): Sau khi hoàn tất 20% trong 3 đợt đầu tiên, từ đợt 4 đến đợt 24 (kéo dài suốt 21 tháng), khách hàng chỉ cần trích thu nhập đóng đúng 1%/tháng (tương đương khoảng 23 – 40 triệu đồng/tháng đối với căn Studio, 1PN+ hoặc 2PN).
- Phương thức 1B: Lịch đóng từ đợt 4 đến đợt 24 chia thành mức 2% – 3%/tháng giúp giảm tỷ lệ tiền phải đóng lúc nhận bàn giao nhà xuống chỉ còn 25%, đồng thời hưởng mức chiết khấu cao hơn là 6%.
Toàn bộ lộ trình thu tiền theo tháng của hai phương thức này đều được cam kết bám sát nhịp độ thi công thực tế của tiến độ The Grand Tower từ giai đoạn hoàn thiện móng hầm sau lễ khởi công 13/11/2026 cho đến khi cất nóc và bàn giao vào Quý IV/2029.
PTTT 2: Thanh toán nhanh 70%
Dành riêng cho các nhà đầu tư có sẵn nguồn tiền mặt nhàn rỗi hoặc dòng tiền đáo hạn tiết kiệm muốn tối ưu hóa giá vốn đầu vào:
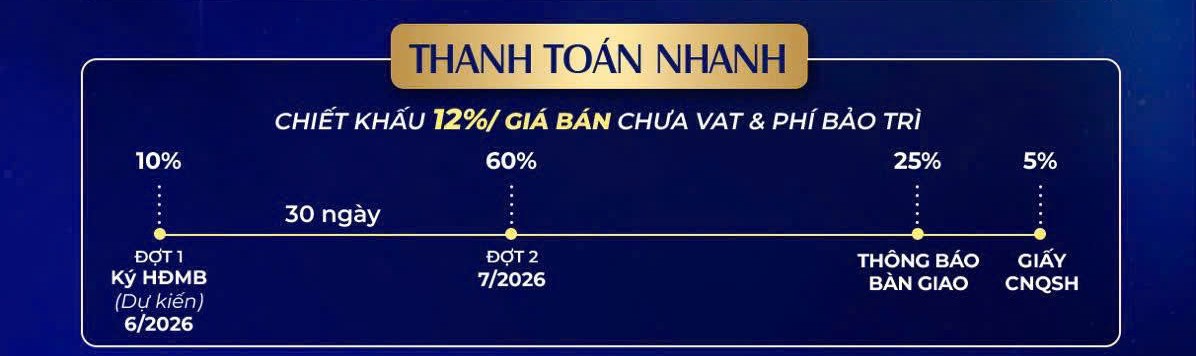
- Lộ trình dòng tiền: Khách hàng thanh toán 10% khi ký Hợp đồng mua bán và thanh toán tiếp 60% trong vòng 30 ngày kế tiếp (tổng cộng 70%).
- Lợi ích tài chính trực tiếp: Trong suốt более 2 năm xây dựng tiếp theo cho đến lúc nhận nhà, người mua không phải đóng thêm bất kỳ khoản nào và được khấu trừ ngay 10% – 12% trực tiếp vào giá bán (tương đương tiết kiệm từ 400 – 850 triệu đồng/căn).
PTTT 4: Đặc quyền “Chỉ đóng 24% đến khi nhận nhà”
Kế thừa chính sách “bom tấn” từng tạo nên kỷ lục thanh khoản tại dự án The Privé, phương thức thanh toán số 4 giúp khách hàng sở hữu căn hộ hạng A 44 tầng với áp lực vốn cực thấp:
- Chia nhỏ 24% thành 5 đợt cách nhau từ 1 – 6 tháng: Đợt 1 ký HĐMB chỉ đóng 5%, đợt 2 đóng 5% (sau 30 ngày), đợt 3 đóng 5% (sau 150 ngày), đợt 4 đóng 5% (sau 180 ngày) và đợt 5 đóng 4% (sau 150 ngày).
- Lợi thế vượt trội: Tổng số tiền khách hàng bỏ ra trong suốt quá trình xây dựng chỉ vỏn vẹn 24% (tương đương khoảng 550 – 760 triệu đồng cho căn 1PN – 1PN+ chia đều trong gần 2 năm), lại vẫn được nhận thêm chiết khấu 2,4% vào giá bán.
Phương thức thanh toán Vay ngân hàng
Đối với các nhà đầu tư nhạy bén muốn sử dụng đòn bẩy tài chính ngân hàng để nhân đôi hiệu suất vốn, PTTT 3 là giải pháp tối ưu nhất khi chỉ yêu cầu 10% vốn tự có ban đầu.
Cơ chế giải ngân và gói hỗ trợ tài chính
Chủ đầu tư BLUEMARQ Group hợp tác cùng hệ thống các ngân hàng thương mại uy tín hàng đầu (Vietcombank, BIDV, VietinBank, MB Bank, VPBank, TPBank…) triển khai gói tài trợ vốn đặc quyền cho khách mua dự án:
- Vốn tự có duy nhất trước khi nhận nhà chỉ 10%: Khách hàng thanh toán đúng 10% giá trị căn hộ (đã bao gồm tiền cọc 50 – 100 triệu đồng) để ký Hợp đồng mua bán.
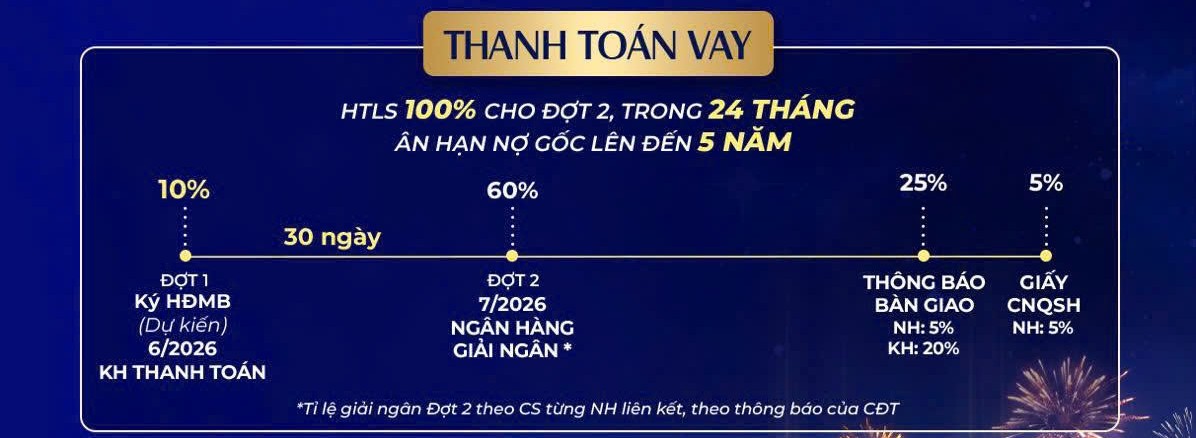
- Ngân hàng giải ngân sớm 60%: Trong vòng 30 ngày sau khi ký HĐMB, ngân hàng đối tác sẽ giải ngân 60% giá trị căn hộ trực tiếp cho chủ đầu tư.
- Đặc quyền “3 Không” trong suốt 24 tháng: Chủ đầu tư hỗ trợ 100% lãi suất vay (Lãi suất 0%), ân hạn nợ gốc (không phải trả gốc) và miễn phí trả nợ trước hạn trong thời gian hỗ trợ lãi suất lên đến 24 tháng.
- Giai đoạn nhận bàn giao nhà & Sổ hồng: Khi có thông báo bàn giao căn hộ (dự kiến Quý IV/2029), khách hàng thanh toán thêm 20% vốn tự có, ngân hàng giải ngân tiếp 5% lúc bàn giao và 5% cuối cùng khi nhận Sổ hồng.
Bảng tính vốn tự có ban đầu
| Loại căn hộ | Tổng giá dự kiến | Vốn tự có đợt 1 (10%) | Ngân hàng giải ngân (60%) | Gốc & Lãi trong 24 tháng |
| Officetel (35 – 55 m²) | 2,10 – 3,55 tỷ | 210 – 355 triệu | 1,26 – 2,13 tỷ | 0 đồng (HTLS & Ân hạn) |
| Studio / 1PN (36,7 – 46,2 m²) | 2,30 – 3,15 tỷ | 230 – 315 triệu | 1,38 – 1,89 tỷ | 0 đồng (HTLS & Ân hạn) |
| Căn hộ 1PN+ (50,5 – 51,1 m²) | 3,18 – 3,52 tỷ | 318 – 352 triệu | 1,90 – 2,11 tỷ | 0 đồng (HTLS & Ân hạn) |
| Căn hộ 2PN (65,0 – 79,4 m²) | 4,15 – 5,55 tỷ | 415 – 555 triệu | 2,49 – 3,33 tỷ | 0 đồng (HTLS & Ân hạn) |
| Căn hộ 3PN (82,0 – 113,8 m²) | 5,35 – 8,20 tỷ | 535 – 820 triệu | 3,21 – 4,92 tỷ | 0 đồng (HTLS & Ân hạn) |
Như vậy, chỉ với số vốn ban đầu từ 210 – 415 triệu đồng, nhà đầu tư đã nắm giữ ngay một tài sản bất động sản trị giá từ 2,1 – 4,15 tỷ đồng ngay mặt tiền Quốc lộ 13 mà hoàn toàn không chịu bất kỳ áp lực trả gốc hay lãi hàng tháng nào trong suốt 2 năm đầu tiên.
Chính sách chiết khấu
Bên cạnh mức chiết khấu cố định theo từng phương thức thanh toán (từ 2,4% đến 12%), khách hàng giao dịch tại The Grand Tower trong giai đoạn mở bán đợt 1 còn được hưởng cơ chế chiết khấu cộng dồn theo đúng chuẩn chính sách của BLUEMARQ Development:
- Ưu đãi Booking sớm: Chiết khấu ngay 1% cho khách hàng thực hiện giữ chỗ có hoàn lại trước thời điểm mở bán chính thức.
- Chính sách Khách hàng thân thiết & Mua sỉ: Chiết khấu thêm từ 1% – 2% dành cho khách hàng đã từng sở hữu sản phẩm của Tập đoàn hoặc mua từ 2 sản phẩm trở lên.
- Ưu đãi sự kiện kỷ niệm thành lập Tập đoàn & Quà tặng ngày mở bán: Các gói chiết khấu sự kiện đặc biệt giúp tổng mức ưu đãi cộng dồn tối đa khi kết hợp cùng phương thức thanh toán nhanh có thể đạt ngưỡng 15% – 21,5%.
Tư vấn lựa chọn phương thức thanh toán tối ưu
Để tận dụng tối đa lợi thế từ chính sách bán hàng của The Grand Tower, người mua có thể tham khảo gợi ý phân bổ tài chính dưới đây:
- Gia đình trẻ mua ở thực có thu nhập ổn định hàng tháng (từ 50 – 80 triệu/tháng): Nên chọn PTTT 1A (đóng 1%/tháng) hoặc PTTT 4 (đóng 24% đến khi nhận nhà) để dùng chính dòng tiền lương hàng tháng tích lũy thành tài sản mà không cần vay ngân hàng sớm.
- Nhà đầu tư lướt sóng trung hạn hoặc đón sóng hạ tầng Quốc lộ 13 – Metro số 2: Nên chọn PTTT 3 (Vay ngân hàng chỉ 10% vốn ban đầu). Nếu sau 2 năm giá căn hộ tăng 20% trên tổng giá trị, tỷ suất lợi nhuận tính trên 10% vốn tự có ban đầu sẽ đạt mức sinh lời đột biến.
- Khách hàng mua tích sản hoặc khai thác cho thuê có sẵn tiền mặt: Nên chọn PTTT 2 (Thanh toán nhanh 70%) để hưởng trọn mức chiết khấu 10% – 12% ngay lập tức, giúp kéo giảm giá vốn ban đầu xuống mức thấp nhất và nâng cao tỷ suất lợi nhuận cho thuê hàng năm khi nhận bàn giao nhà.


